כשמתכננים מעבר דירה, קל להתמקד בלוגיסטיקה - תאריך, קומות, כמות הארגזים - ולשכוח לשאול שאלה חשובה לא פחות: מה קורה אם משהו נשבר או ניזוק בדרך? ביטוח הובלה הוא בדיוק הנושא הזה, והבנה בסיסית שלו לפני שחותמים על הזמנה יכולה לחסוך הרבה כאבי ראש. במדריך הזה נסביר באופן כללי מה כדאי לדעת על ביטוח בהובלת דירה או משרד, אילו שאלות כדאי לשאול כל חברת הובלות לפני שמתחייבים, ומה אנחנו עושים כדי לשמור על התכולה שלכם מתחילת ההובלה ועד סופה.
מה ההבדל בין ביטוח הובלה לאחריות כללית
לפעמים נוצר בלבול בין המילה ״אחריות״ לבין ״ביטוח״. אחריות כללית פירושה שהחברה מתחייבת לטיפול מקצועי ולעמידה בסטנדרטים, אך ביטוח הוא המסגרת הפורמלית שמגדירה מה קורה בפועל אם בכל זאת נגרם נזק - איזה סכום מכוסה, באילו תנאים, ובאיזה תהליך. ככל שהבחנה הזו ברורה לכם מראש, כך קל יותר להבין בדיוק למה אתם זכאים אם משהו משתבש, ולא להסתמך על הנחות כלליות.
למה ביטוח הובלה חשוב בכלל
גם בהובלה הכי מקצועית ומתוכננת, יש תמיד סיכון כלשהו - ירידה במדרגות צרות, הרמה עם מנוף, עמיסה וסידור בארגז המשאית. ביטוח הובלה נועד לתת שקט נפשי: לדעת שאם בכל זאת קורה נזק לא צפוי, יש מענה מסודר ולא ויכוח. זו הסיבה שאנחנו ב״הובלות תל אביב״ מבצעים כל הובלה עם ביטוח מלא, כחלק בלתי נפרד מהשירות - לא כתוספת בתשלום נפרד.
מה בדרך כלל נכלל בכיסוי ביטוחי להובלה
חשוב להדגיש: תנאי הביטוח המדויקים משתנים בין חברות ופוליסות, ולכן אין להסתמך על הכללה גורפת בלי לבדוק את התנאים הספציפיים מול חברת ההובלה שבחרתם. באופן כללי, ביטוח הובלה סטנדרטי נועד לכסות נזק שנגרם לתכולה כתוצאה ישירה מפעולות ההובלה עצמה - למשל שבר, שריטה או פגיעה שנגרמו בזמן העמסה, פריקה, נשיאה או הרמה במנוף על ידי צוות ההובלה.
שאלות שכדאי לשאול לפני שחותמים
- מה היקף הכיסוי: האם הביטוח מכסה את מלוא שווי התכולה, או עד תקרה מסוימת?
- אילו פריטים מוחרגים: לעיתים פריטים בעלי ערך רגשי או כספי מיוחד, כמו תכשיטים, מסמכים או יצירות אמנות, דורשים התייחסות נפרדת.
- מה קורה עם פריטים שאריזתם בוצעה עצמאית: ייתכן הבדל בכיסוי בין פריטים שנארזו על ידי הצוות המקצועי לבין פריטים שהלקוח ארז בעצמו.
- מה תהליך הדיווח על נזק: כדאי לדעת מראש איך ומתי מדווחים אם מתגלה נזק, ותוך כמה זמן.
שאלות כאלה הן לגיטימיות לחלוטין, וחברת הובלות רצינית תשמח לענות עליהן בבירור עוד לפני ביצוע ההובלה - ולא רק אחריה, כשכבר קשה לתקן את המצב.
מתי הסיכון גבוה יותר - ולמה ביטוח קריטי במיוחד
יש מצבים שבהם הסיכון לנזק גבוה יותר מטבעו, ולכן חשוב במיוחד לוודא כיסוי ברור מראש:
- הובלה עם מנוף: העברת רהיטים דרך חלון או מרפסת בבניינים ללא מעלית מתאימה, נפוצה בבניינים ישנים בהצפון הישן ובלב העיר.
- פריטים כבדים ורגישים: פסנתרים, יצירות אמנות, מוצרי חשמל גדולים או רהיטי עיצוב יקרים.
- הובלה עם אחסנה: כשהתכולה עוברת תקופת ביניים במחסן בין שתי דירות, כדאי לוודא שגם תקופת האחסנה מכוסה ולא רק ההובלה עצמה.
- הובלה דרך סמטאות צרות: ביפו העתיקה ובנווה צדק, שבהן נשיאה למרחק ארוך יותר מגדילה את מספר השלבים בהם התכולה מטופלת.
מה ההבדל בין אחריות החברה לביטוח עצמאי
חברת הובלות מקצועית לוקחת אחריות על נזק שנגרם באשמתה, אך חשוב להבין את ההיקף המדויק של האחריות הזו לפני ההובלה - ולא לאחריה. אם יש לכם תכולה בעלת ערך גבוה במיוחד, ייתכן ששווה לבדוק גם אפשרות של כיסוי ביטוחי נוסף ועצמאי מעבר למה שההובלה כוללת כברירת מחדל. זו שאלה טובה לבירור מראש, ולא החלטה שצריך לקבל ביום ההובלה עצמו, כשאין זמן לבדוק אפשרויות.
טעויות נפוצות שמקשות על טיפול בנזק
הרבה מהבעיות שקשורות לביטוח הובלה לא נובעות מהביטוח עצמו, אלא מחוסר תיאום לפני ההובלה או מדיווח לא מסודר אחריה:
- לא לבדוק את תנאי הביטוח מראש: להניח שהכל מכוסה בלי לשאול, ולהתאכזב רק אם קורה נזק, הוא תרחיש שאפשר למנוע בשיחת תיאום פשוטה.
- לא לצלם את התכולה היקרה לפני ההובלה: תיעוד פשוט של פריטים בעלי ערך לפני היום הגדול מקל מאוד על כל בדיקה אם מתגלה נזק.
- לדווח על נזק באיחור רב: ככל שהדיווח קרוב יותר לרגע ההובלה, כך קל יותר לברר את הנסיבות המדויקות.
- לא להדגיש פריטים רגישים במיוחד: אם יש לכם פסנתר, יצירת אמנות או מוצר חשמל יקר במיוחד, חשוב לציין זאת כבר בשלב התיאום ולא להניח שהצוות ״יבין לבד״.
איך מצמצמים סיכון לנזק עוד לפני שהביטוח נכנס לתמונה
ביטוח הוא רשת ביטחון, אבל התכנון הנכון מצמצם את הסיכוי שבכלל יהיה צורך בו:
- מסרו פרטים מדויקים מראש: קומות, מעלית, פריטים מיוחדים - כך הצוות מגיע מוכן עם הציוד המתאים.
- בחרו אריזה מקצועית לפריטים רגישים: במקום לארוז בעצמכם חפצים שבירים, שירות הובלה כולל אריזה משתמש בחומרים מתאימים שמצמצמים סיכון.
- תאמו פירוק והרכבה מראש: רהיטים גדולים שעוברים פירוק מקצועי לפני ההובלה נוסעים בבטחה רבה יותר מאשר ניסיון להעביר אותם שלמים.
- סמנו פריטים שבירים בבירור: אם ארזתם בעצמכם חלק מהתכולה, סימון ברור של ארגזים שבירים מאפשר לצוות לטפל בהם בזהירות מיוחדת.
מה אנחנו עושים כדי לשמור על התכולה שלכם
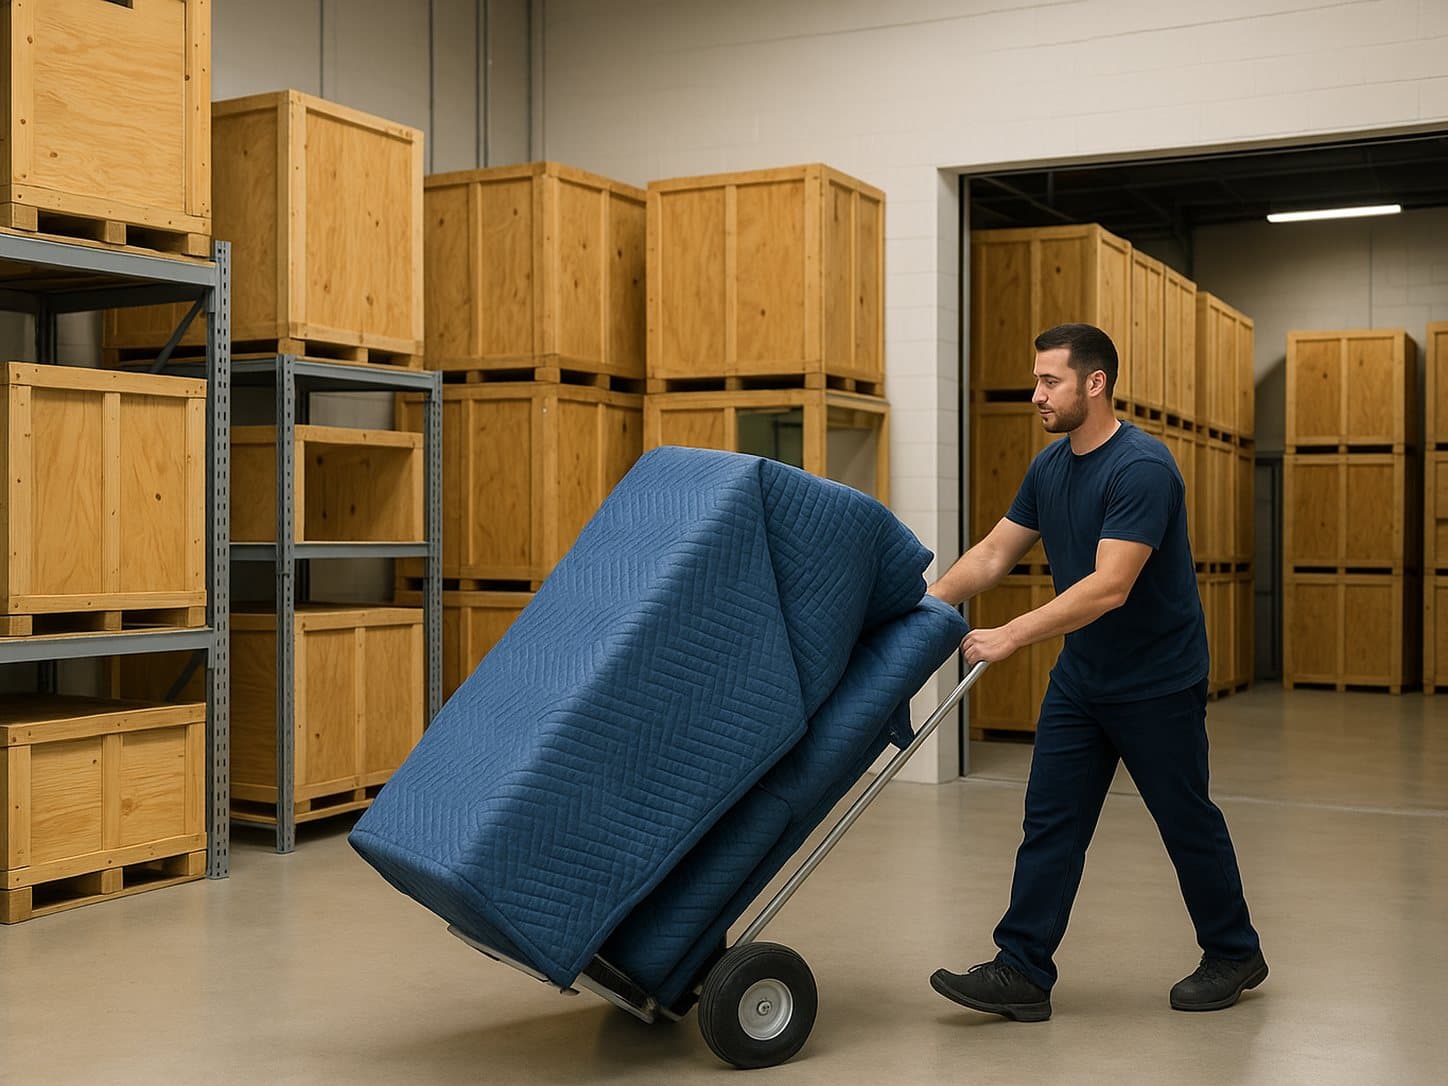
כל הובלה שאנחנו מבצעים בתל אביב-יפו כוללת ביטוח מלא, צוות מקצועי ומיומן, וציוד הגנה מתאים - שמיכות ריפוד, רצועות קיבוע ומזרני הובלה לפריטים רגישים. אנחנו מאמינים שהדרך הטובה ביותר להתמודד עם סיכון היא למנוע אותו מראש, ולכן כל הובלה מתחילה בבירור מדויק של התכולה ותנאי הגישה - ולא בהפתעות ביום עצמו. גם במקרים שדורשים מנוף, פירוק מורכב או אחסנה לתקופת ביניים, אנחנו מתכננים מראש את כל שלבי ההגנה על התכולה.
ביטוח הובלה בבניינים ישנים לעומת מגדלים חדשים
רמת הסיכון וההיבטים שחשוב לבדוק בביטוח משתנים לפי סוג הבניין. בבניינים ישנים בהצפון הישן, בלב העיר ובפלורנטין, שבהם נדרשת לעיתים הובלה עם מנוף או נשיאה ארוכה במדרגות צרות, כדאי לשאול במפורש אם הכיסוי הביטוחי מתייחס גם לשלבי המנוף ולא רק לנשיאה הרגילה. במגדלים חדשים כמו ברמת אביב ובבבלי, שבהם ההובלה עוברת במעלית שירות, הסיכון הישיר לתכולה נמוך יותר, אך כדאי לבדוק גם כיסוי לנזק אפשרי לרכוש משותף, כמו קירות המעלית או הלובי, שלרוב הוא באחריות החברה ולא באחריותכם.
שאלות נפוצות על ביטוח הובלה
- האם הביטוח כלול במחיר ההובלה? כן, כל הובלה שלנו כוללת ביטוח מלא כחלק מהשירות, ולא כתוספת בתשלום נפרד.
- מה עושים אם מתגלה נזק רק יום-יומיים אחרי ההובלה? מומלץ לבדוק את התכולה בהקדם האפשרי ולדווח על כל חשד לנזק בהקדם, כדי שהבדיקה תהיה פשוטה ומהירה.
- האם יש הבדל בכיסוי בין הובלת דירה להובלת משרד? העקרונות הכלליים דומים, אך פריטי משרד כמו ציוד מחשוב דורשים לעיתים תשומת לב נפרדת בשל אופיים הרגיש.
ביטוח בהובלת משרדים ובהובלות עם אחסנה
בהובלת משרד, כמו באזור רמת החייל או במגדלי המשרדים במרכז העיר, יש לרוב גם ציוד מחשוב ומסכים רגישים, ולא רק רהיטי משרד. כדאי לבדוק מראש שהכיסוי הביטוחי מתייחס גם לציוד הזה, ולא רק לרהיטים ה״רגילים״. כשמשלבים גם הובלה עם אחסנה - למשל כשהמעבר בין משרדים כולל תקופת ביניים במחסן - חשוב לוודא שהכיסוי הביטוחי נמשך גם בתקופת האחסנה ולא מסתיים ברגע שהתכולה מגיעה למחסן.
אם יש לכם שאלות על הכיסוי הביטוחי בהובלה שלכם, או שאתם רוצים הצעת מחיר שכוללת את כל הפרטים בצורה שקופה, מלאו את טופס יצירת הקשר ונשמח להסביר בדיוק מה כלול ולענות על כל שאלה לפני שאתם מחליטים.